Taux, tarifs et diesel : triple pression sur le marché du bois

Taux, tarifs et diesel : triple pression sur le marché du bois

La reprise du marché du bois espérée pour 2026 ne s’est pas matérialisé. Trois pressions s’exercent plutôt simultanément sur l’industrie forestière : la remontée des taux hypothécaires, qui freine la construction résidentielle aux États-Unis ; des tarifs américains qui atteignent environ 45 % sur le bois d’œuvre résineux et affectent d’autres produits ; et une flambée du prix du diesel, qui fait grimper les coûts de récolte et de transport. Leur cumul fragilise la santé financière de l’ensemble du secteur, des industriels jusqu’aux producteurs de bois.

Une demande américaine qui plafonne en raison des taux

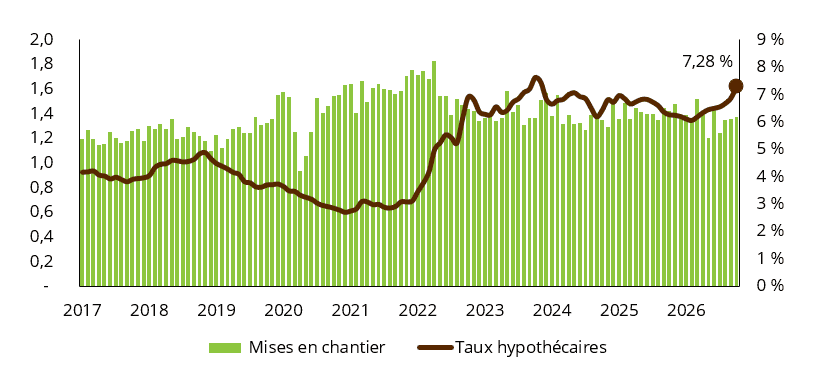
L’immobilier résidentiel est le principal moteur de la demande de matériaux de construction en bois, et sa croissance est aujourd’hui freinée par la hausse des taux hypothécaires. Pour un acheteur, ce taux à lui seul ne suffit pas à mesurer l’accessibilité à la propriété : c’est le coût total de l’achat, soit le taux combiné au prix de la maison, qui compte. Or, les deux ont passablement augmenté ces dernières années. D’après la National Association of Realtors (NAR), le prix médian d’une maison existante aux États-Unis atteignait 429 100 $ US en août 2026, en progression de 24 % depuis 2021. Du côté du crédit, la Réserve fédérale américaine a relevé son taux directeur de 0,25 point de pourcentage le 16 septembre dernier, une première depuis 2023, afin de contenir une inflation alimentée par les prix de l’énergie. Le taux hypothécaire fixe moyen sur 30 ans atteignait pour sa part 7,28 % le 1er octobre, selon Freddie Mac.

Ainsi, pour une maison au prix médian achetée avec une mise de fonds de 20 %, le versement hypothécaire mensuel a presque doublé en cinq ans, passant d’environ 1 160 $ US en 2021 à 2 350 $ US au taux du 1er octobre.

Coût d’achat d’une maison aux États-Unis : le versement mensuel double en cinq ans
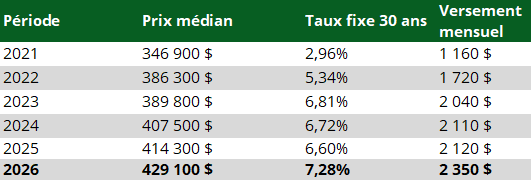
Sources : National Association of Realtors, Freddie Mac.                                                                                                                                                                                                                                                                                        Notes : Amortissement sur 30 ans, mise de fonds de 20 %, capital et intérêts seulement. De 2021 à 2025 : prix médian et taux moyens de l’année ; 2026 : prix médian d’août et taux du 1er octobre.

Mis en perspective depuis 2017, ce niveau de taux hypothécaire demeure élevé. Les taux, qui oscillaient autour de 4 % avant la pandémie, ont glissé sous 3 % en 2020 et en 2021, avant de remonter rapidement à partir de 2022 sous l’effet des pressions inflationnistes. Ils se rapprochent aujourd’hui du sommet d’octobre 2023, alors que la moyenne mensuelle avait atteint 7,6 %. Les mises en chantier, quant à elles, se maintiennent à environ 1,36 million d’unités en 2026. C’est davantage qu’avant la pandémie (environ 1,25 million de 2017 à 2019), mais 15 % de moins qu’en 2021 et légèrement sous la moyenne de 2017 à 2025. De plus, le recul de 2,7 % des permis de bâtir en août laisse présager une modération au cours des prochains mois. Bref, la hausse des taux hypothécaires agit comme un plafond de verre sur la construction du parc immobilier résidentiel.

Relation entre les mises en chantier aux États-Unis et taux hypothécaires
(rythme annuel en millions d’unitées à gauche, taux en pourcentage à droite)
Sources : Freddie Mac, U.S. Census Bureau et FRED.

Rénovation : recul aux États-Unis, virage au Canada

Avec la construction neuve, la rénovation demeure l’un des deux principaux moteurs de la demande de matériaux de construction. Or, aux États-Unis, les dépenses privées en construction résidentielle, rénovation comprise, sont en baisse de 3,5 % après sept mois en 2026, selon les données du U.S. Census Bureau compilées par la Réserve fédérale de St. Louis (FRED).

La situation est différente au Canada, l’autre grand débouché du bois québécois. Selon Statistique Canada, l’investissement en construction résidentielle, rénovation comprise, atteignait 16,2 G$ en juillet 2026, contre 16,0 G$ un an plus tôt. La construction de maisons unifamiliales neuves, la plus consommatrice de bois, recule cependant de 7,3 % sur un an. La rénovation contribue vraisemblablement à cette stabilité. Desjardins observe en effet que la population adulte canadienne est passée d’environ 25 à près de 34 millions de personnes entre 2005 et 2025, alors que les ventes de propriétés ont légèrement reculé. Le vieillissement de la population, le prix élevé des propriétés et les coûts de transaction freinent les déménagements. Plutôt que de vendre, les propriétaires rénovent : selon la SCHL, 63 % des emprunteurs hypothécaires prévoient des rénovations d’ici cinq ans.

Ce virage pourrait soutenir en partie de la demande pour les matériaux de construction en bois au Canada. Nonobstant, de part et d’autre de la frontière la demande fléchit sans s’effondrer.

Des tarifs que les prix ne compensent pas

Le Québec est particulièrement exposé à ces mesures commerciales. Selon les données de Statistique Canada sur le commerce transfrontalier, 57 % de la production québécoise de bois d’œuvre résineux et 48 % de celle de panneaux agglomérés ont été exportées vers les États-Unis en 2025.

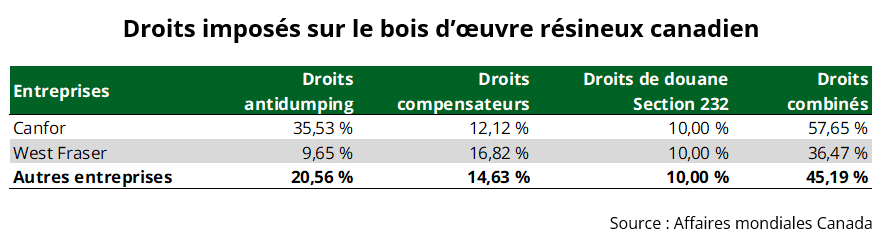
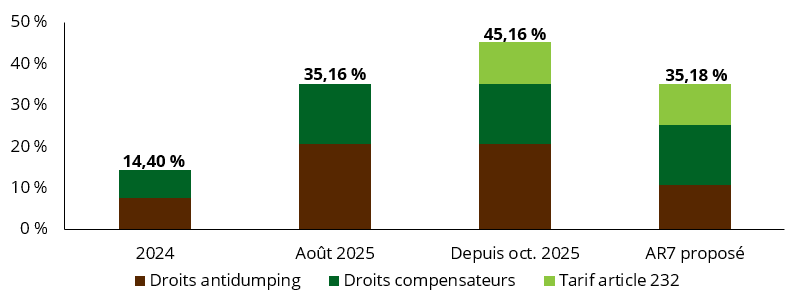
Depuis octobre 2025, la plupart des producteurs canadiens de bois d’œuvre résineux paient environ 45 % en droits et tarifs à la frontière américaine : 35,16 % en droits compensateurs et antidumping, auxquels s’ajoute un tarif de 10 % imposé en vertu de l’article 232. Malgré cela, le prix du bois d’œuvre progresse peu. En septembre, il était en hausse de 6,2 % sur un an, soit moins que les 10 points de pourcentage ajoutés par le tarif de l’article 232 au cours de la même période. Autrement dit, la dernière hausse de tarifs n’a été que partiellement refilée aux acheteurs américains : ce sont surtout les usines canadiennes et la filière en amont qui l’assument, à même leurs marges. Dans un marché où la demande plafonne, les scieries disposent de peu de latitude pour hausser leurs prix, ce qui contribue à expliquer la vague de fermetures observée au Québec et ailleurs au Canada. Seule lueur d’espoir au tableau, la décision finale du septième examen administratif (AR7), attendue en octobre, pourrait ramener les droits à 25,18 % et la charge totale à environ 35 %.

Droits sur le bois d’œuvre résineux exporté aux États-Unis
Sources : Département du Commerce des États-Unis, gouvernement de la Colombie-Britannique, Affaires mondiales Canada.                                                                                                                                                Notes : Taux « tous les autres » ; AR7 : résultats post-préliminaires du 30 juin 2026.

Les panneaux sont désormais touchés eux aussi par des tarifs, mais pas tous. Depuis le 22 août, un tarif de 50 % s’applique en vertu de l’article 338 à la quasi-totalité des contreplaqués et des panneaux plaqués, aux placages résineux et à certains panneaux de fibres. L’OSB, plusieurs panneaux mélaminés, ainsi que les placages feuillus en sont toutefois exclus.

Si l’OSB échappe aux nouveaux tarifs, son marché traverse lui aussi une période difficile. Après avoir déjà fortement reculé en 2025, les prix de l’OSB devraient encore baisser de 9,2 % en moyenne en 2026, selon les prévisionnistes. Ils se situent ainsi parmi les plus bas des six dernières années. La surabondance de l’offre et la faiblesse de la demande poussent les fabricants à ralentir leur production, comme en témoignent les récents arrêts d’usines au Québec.

Le diesel : une hausse que les producteurs ne doivent pas absorber seuls

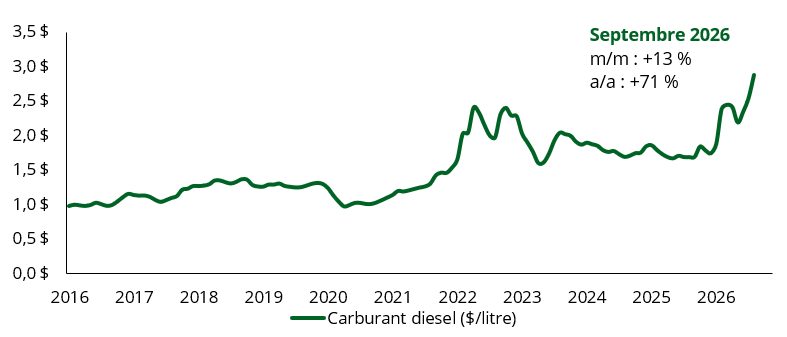
À ces pressions s’ajoute la flambée du diesel, alimentée par les tensions au Moyen-Orient. Selon la Régie de l’énergie du Québec, le prix moyen du diesel à la pompe est passé de 1,74 $/L en janvier à 2,88 $/L en septembre 2026, une hausse de 65 % qui le porte à son plus haut niveau depuis au moins 2016. Or, selon des entrepreneurs forestiers cités par Le Quotidien, chaque hausse de 10 ¢ le litre ajoute environ 1 $ par mètre cube au coût du bois livré à l’usine[1]. La hausse observée depuis janvier représente donc environ 11 $/m³, ce qui concorde avec l’estimation de Domtar pour ses coûts de récolte[2]. De plus, la taxe d’accise fédérale de 4 ¢ le litre, suspendue du 20 avril au 7 septembre, s’applique de nouveau depuis le 8 septembre. Son effet demeure modeste, soit environ 0,40 $/m³, mais il s’ajoute à une facture déjà lourde.

[1] [2] Source : Guillaume Roy, « Forêt : le coût du diesel éclipse les tarifs », Le Quotidien et Opérations forestières, 1er octobre 2026

Prix du carburant au Québec
Sources : Régie de l’énergie du Québec

En forêt privée, ces coûts sont assumés par les producteurs et leurs entrepreneurs. Certaines usines compensent néanmoins la hausse grâce à des clauses de supplément pour carburant prévues dans les contrats, principalement pour le transport du bois à pâte, et parfois aussi pour les coûts de récolte. Ce mécanisme n’a rien d’exceptionnel : le ministère des Transports ajuste chaque mois ses tarifs de camionnage en vrac selon le prix du carburant, qui représente près du tiers du coût de revient. Ailleurs, la hausse réduit directement le revenu net des producteurs, puisque les prix du bois sont souvent fixés pour une période donnée.

Production en recul et effets pour la forêt privée

D’après Statistique Canada, la production canadienne de bois d’œuvre résineux a reculé de 7,1 % au cours des six premiers mois de 2026 par rapport à la même période en 2025. Le Québec est encore plus durement touché, avec une baisse de 8,3 %. Dans la province, les arrêts de production se multiplient. Depuis l’automne 2024, plus d’une dizaine de scieries de résineux ont annoncé une fermeture temporaire ou définitive. Plusieurs ont fermé leurs portes pour de bon, dont la scierie des Outardes de Domtar, à Baie-Comeau, et la scierie de Béarn des Chantiers Chibougamau, en Abitibi-Témiscamingue, en juillet dernier. Quelques usines ont repris leurs activités, en tout ou en partie, mais d’autres demeurent fermées pour une durée indéterminée. L’Est du Québec, l’Abitibi-Témiscamingue et le Saguenay–Lac-Saint-Jean sont les régions les plus touchées.

Du côté des panneaux, la production canadienne de panneaux à lamelles orientées (OSB) a stagné au premier semestre de 2026, avec une hausse de 0,4 %. En revanche, les exportations canadiennes d’OSB ont reculé de 13 % au cours de la même période, et celles du Québec, de 4,1 %. Même plus modeste, ce recul pèse lourd, puisqu’on estime qu’environ 60 % de la production québécoise d’OSB est exportée, presque exclusivement vers les États-Unis. L’OSB est ainsi encore plus dépendant du marché américain que l’ensemble des panneaux agglomérés.

Le secteur de l’OSB n’est pas épargné par les fermetures. À l’arrêt depuis décembre 2025, l’usine d’Arbec à Amos a fermé définitivement en mai, entraînant la perte d’une centaine d’emplois. À la mi-octobre, Louisiana-Pacific a interrompu pour environ deux mois la production de son usine de Bois-Franc, près de Maniwaki, et réduit ses achats de bois. Arbec fermera également son usine de Shawinigan pour au moins six mois à compter du 28 décembre, en invoquant la hausse du prix du pétrole et la faiblesse des prix de l’OSB.

Ces fermetures se répercutent jusqu’en forêt privée : après six mois, les volumes mis en marché par les producteurs sont en baisse de 10 % par rapport à la même période en 2025. Si la crise se prolonge, une baisse supplémentaire de la demande et des prix est à prévoir, de même qu’un risque d’essoufflement chez les entrepreneurs forestiers, ce qui compliquerait une éventuelle reprise.

Une reprise reportée

La reprise espérée semble désormais remise à plus tard et pourrait se faire attendre encore plusieurs trimestres. Quatre variables seront à surveiller : l’évolution des taux hypothécaires américains, le prix du diesel, la décision finale du septième examen administratif sur les droits américains et les négociations commerciales entre le Canada et les États-Unis. Notons que la hausse des taux et celle du diesel ont une origine commune, soit une inflation alimentée par les prix de l’énergie. Un repli du pétrole soulagerait donc à la fois les coûts de production et le crédit hypothécaire. Pour les producteurs de bois de la forêt privée, l’enjeu à court terme demeure de ne pas absorber seuls la hausse des coûts.
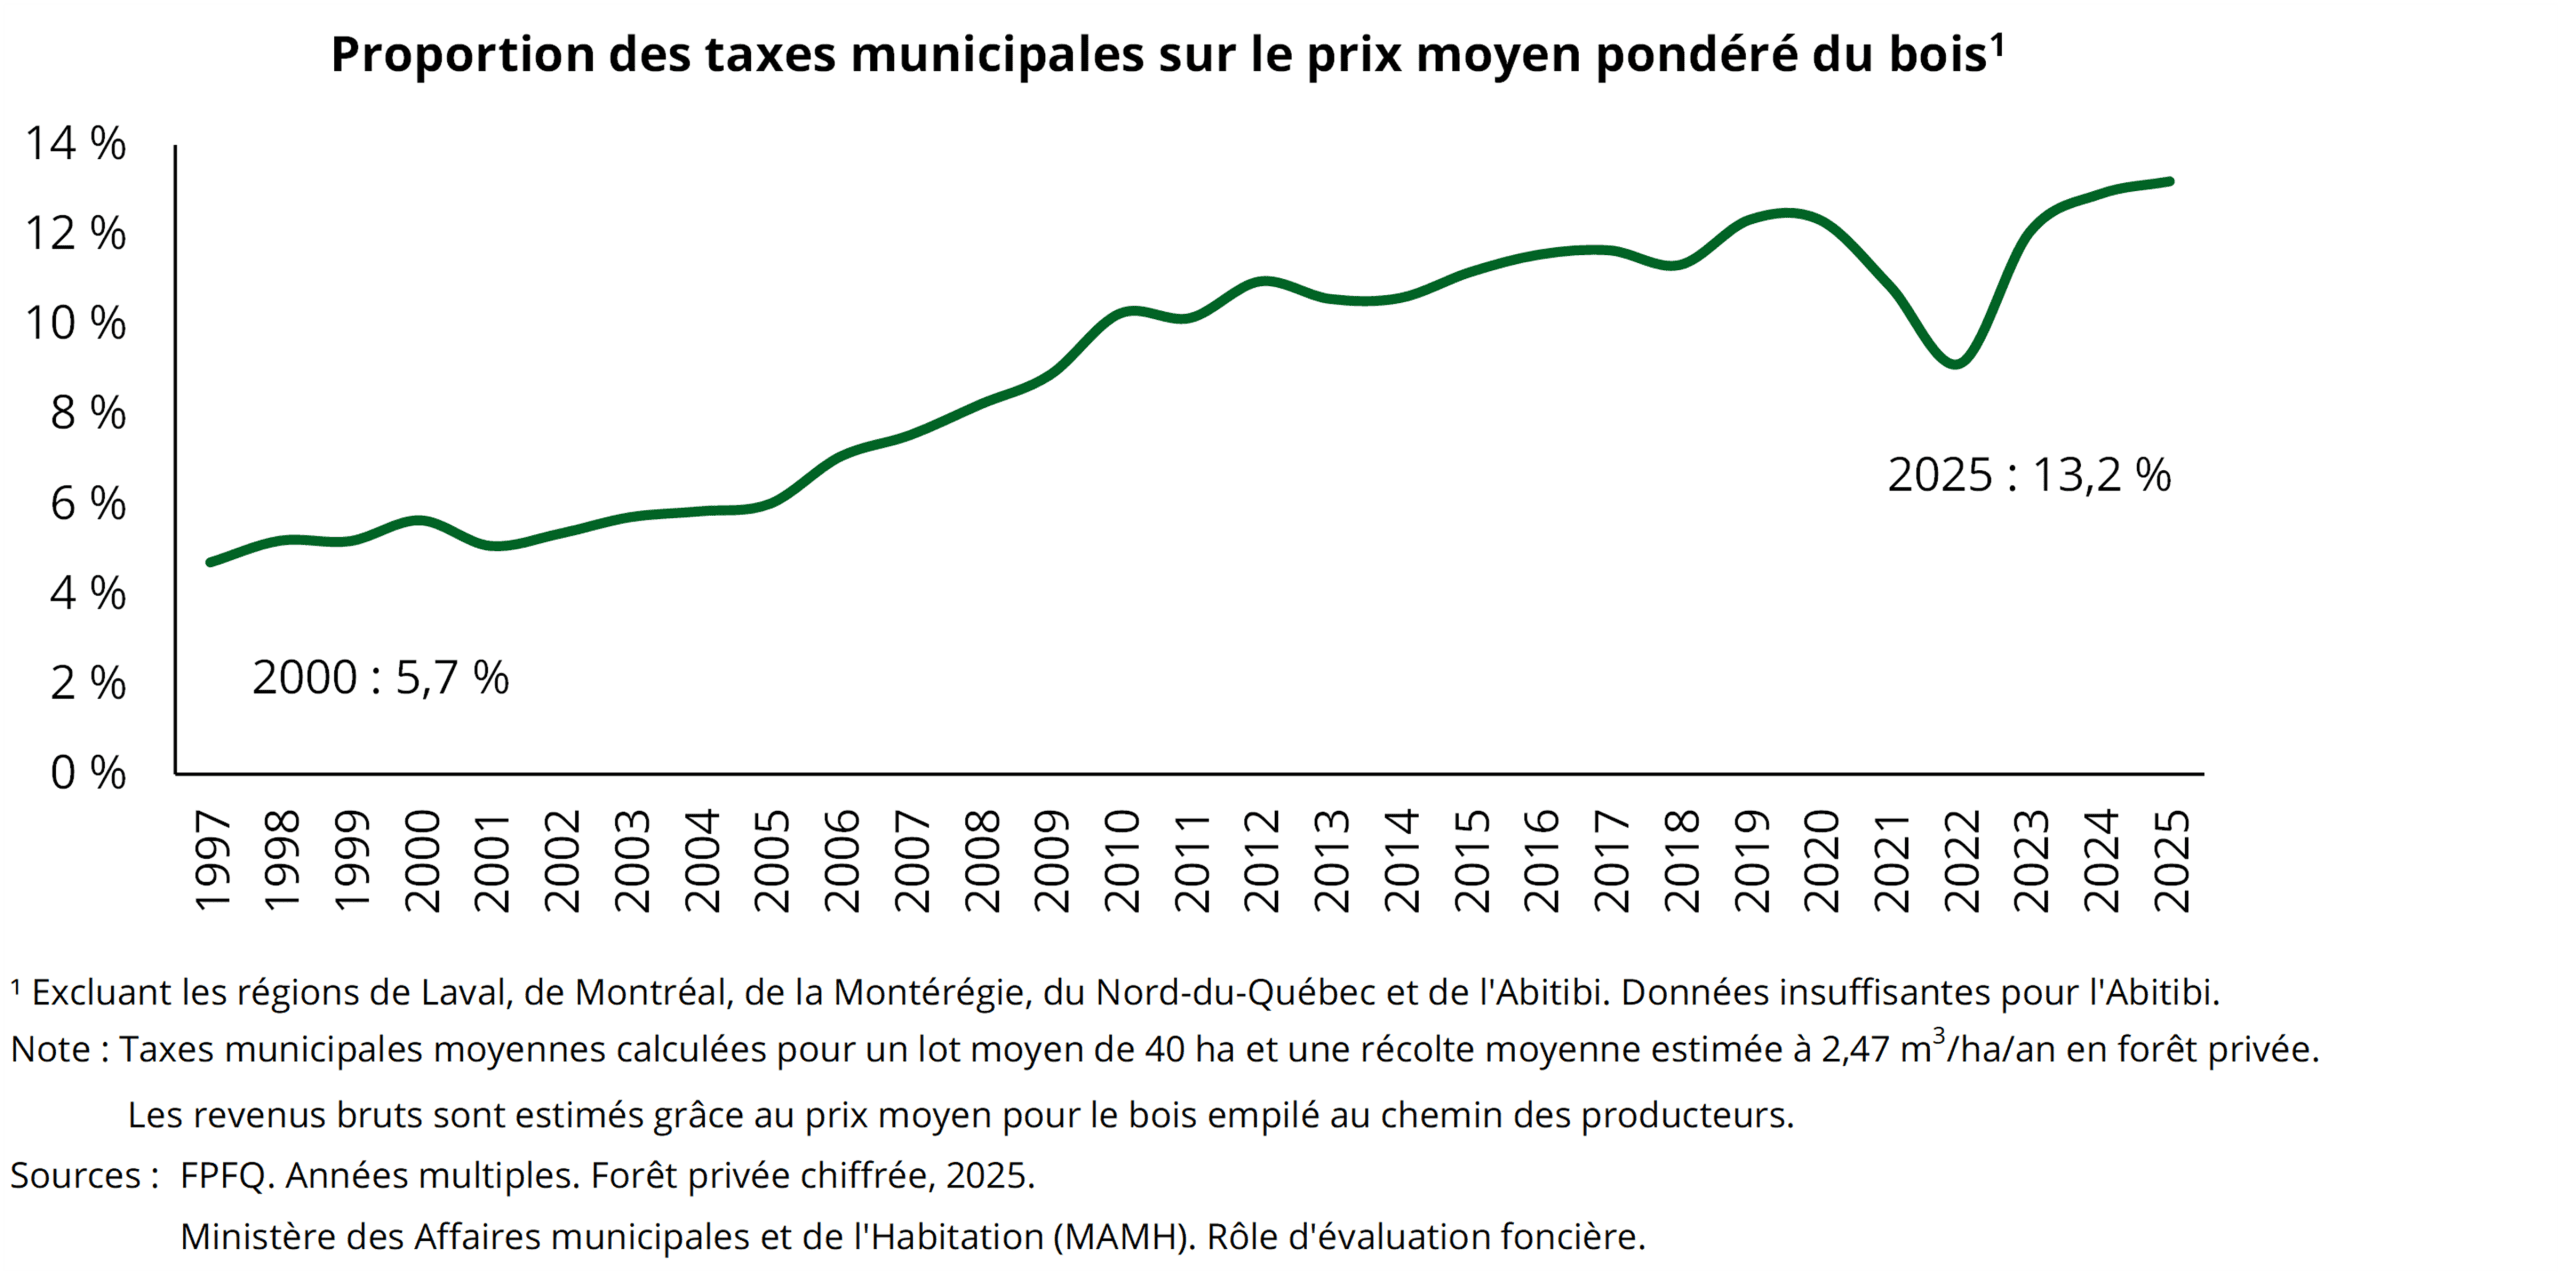
Quand les taxes foncières augmentent plus vite que le prix du bois

La hausse des taxes municipales sur les terres boisées exerce une pression croissante sur les producteurs forestiers. En réduisant la rentabilité des investissements sylvicoles et des activités de récolte, elle freine la mise en valeur des forêts privées. Pourtant, les municipalités disposent déjà d'un outil simple et efficace pour alléger ce fardeau fiscal et soutenir l'aménagement forestier, mais celui-ci demeure peu utilisé au Québec.

Que signifient ces nouveaux tarifs?

Que signifient ces nouveaux tarifs américains pour les producteurs forestiers du Québec?

Une nouvelle escalade dans le conflit commercial

Les nouveaux droits de douane américains annoncés le 20 juillet 2026 visent des produits à valeur ajoutée. Plusieurs usines québécoises fabriquent des produits correspondant aux codes douaniers figurant dans l’annexe publiée par la Maison-Blanche. Leur niveau d’exposition dépendra notamment de la proportion de leur production destinée au marché américain ainsi que de la classification douanière utilisée pour les produits exportés.

Bien que les exportations de bois d’œuvre résineux ne soient pas directement visées par cette nouvelle vague tarifaire, plusieurs produits à valeur ajoutée issus de la transformation du bois, du papier et du carton figurent explicitement sur la liste américaine. Certaines entreprises spécialisées dans les panneaux, les contreplaqués, les placages, les produits d’emballage, les pâtes et papiers ou encore les composantes architecturales pourraient ainsi être particulièrement exposées aux nouvelles barrières commerciales.

À titre indicatif, certaines installations de Tafisa (Lac-Mégantic), Uniboard (Sayabec et Val-d’Or), Kruger (Trois-Rivières et Brompton), Commonwealth Plywood (Shawinigan et Mont-Laurier), ainsi que certaines usines de Cascades, dont celle de Cabano, pourraient être concernées par les nouvelles mesures en raison des produits qu’elles fabriquent.

En 2025, ces usines ont acheté plus de 160 000 m³ de bois provenant des forêts privées québécoises, ce qui illustre leur importance pour les producteurs forestiers et pour l’économie des régions.

Usines achetant du bois en forêt privée et susceptibles d’être touchées par les tarifs américains

UsineVille de destinationProduits associés
Uniboard Canada inc.SayabecMDF, panneaux de particules, panneaux de fibres
Commonwealth Plywood ltéeShawiniganContreplaqués, placages, panneaux spécialisés
Commonwealth Plywood ltéeMont-LaurierContreplaqués feuillus, placages
Commonwealth Plywood ltéeLowPlacages / produits de contreplaqué
Compagnie de Placage MéganticLac-MéganticPlacages
Usine LVL Ville-MarieVille-MarieLVL / bois laminé
CascadesCabanoCarton, emballages, produits transformés de papier
CascadesCabano — cour à Lots-RenversésCarton, emballages, produits transformés de papier
CascadesCabano — cour à Rivière-BleueCarton, emballages, produits transformés de papier
MoulureSaint-Christophe-d'ArthabaskaMoulures / bois profilés
Charbon de Bois Feuille d'ÉrableSainte-ChristineCharbon de bois
BersacoGrandes-BergeronnesBois classé par contrainte mécanique (MSR) / Bois de chauffage

Pourquoi les producteurs forestiers doivent-ils s'y intéresser?

Même lorsque des tarifs commerciaux ne visent pas directement les producteurs forestiers, ils entraînent des répercussions sur l’ensemble de la chaîne de valeur. Le bois récolté en forêt privée approvisionne des scieries dont les résidus, copeaux et sciures, alimentent à leur tour des fabricants de panneaux, des usines de placage, des moulurières, des fabricants de meubles et des usines de pâtes et papiers. Si ces entreprises voient leur compétitivité diminuer sur le marché américain, elles pourraient réduire leur production, reporter certains investissements ou ajuster leurs approvisionnements en matière ligneuse ou en résidus.

De plus, cette situation pourrait avoir une incidence sur la demande pour certaines catégories de bois, notamment les billes de déroulage, les bois feuillus de qualité, les bois destinés aux panneaux ainsi que certaines fibres utilisées dans la fabrication de papiers et de cartons. L’enjeu pour les propriétaires de boisés dépasse donc la seule question tarifaire : il touche directement la vigueur des marchés qui achètent et transforment leur bois.

Le secteur forestier québécois demeure fortement tributaire du marché américain. Les États-Unis constituent son principal débouché, ce qui rend l’industrie vulnérable aux changements de politique commerciale et aux tensions entourant les échanges nord-américains.

Exportations québécoises de produits forestiers en 2025
(valeur en M$ CA par type de produit)

Granule de bois
Carton ondulé
Carton plat
Pâte dissolvante
Pâte NBSK
Pâte BCTMP
Papier journal
Panneaux de fibres de bois
Panneaux MDF
Panneaux de particules de bois
Panneaux OSB
Bois d’œuvre résineux
Bois d’œuvre feuillus
Valeur des exportations vers les États-Unis Valeur des exportations ailleurs

Échelle en millions de dollars canadiens. Valeurs reconstruites visuellement à partir du graphique fourni.

Sources : STATCAN 2025. Extrait de données sur le commerce transfrontalier canadien.
Compilation : FPFQ

Part de la production québécoise de produits forestiers exportée vers les États‑Unis en 2025

ProduitsPart exportée vers les États-Unis
Bois d'œuvre feuillus23 %
Bois d'œuvre résineux57 %
Panneaux agglomérés48 %
Pâtes, papiers, cartons6 %
Papier journal36 %
Granule de bois20 %

Sources : STATCAN 2025. Extrait de données sur le commerce transfrontalier canadien.
Compilation : FPFQ

Pour les producteurs de bois œuvrant en forêt privé, l’enjeu principal ne réside donc pas tant dans l’accès au marché américain pour les billes de bois que dans la capacité des usines québécoises à maintenir leur compétitivité, leurs investissements et leurs volumes de production dans un contexte commercial de plus en plus incertain.

À court terme, les effets sur la mise en marché du bois en forêt privée devraient demeurer limités. Toutefois, si les tensions commerciales persistent ou s’accentuent, une diminution de la compétitivité des entreprises québécoises pourrait éventuellement se traduire par une baisse de la demande de certaines catégories de bois provenant des forêts privées. Tout porte à croire que l’administration américaine cherche à accentuer la pression dans le cadre de la négociation d’un nouvel accord de libre-échange. Ces nouveaux tarifs doivent entrer en vigueur à compter du 19 août 2026. Dans ce contexte, il sera important de suivre de près l’évolution des négociations commerciales entre le Canada et les États-Unis, ainsi que les répercussions de ces tarifs sur les principaux acheteurs de bois du Québec.

Bilan de la mise en marché du bois de la forêt privée en 2025

Entre janvier et décembre 2025, les producteurs forestiers visés par les 13 plans conjoints de producteurs de bois du Québec ont mis en marché environ 6,2 Mm³ de bois, toutes essences confondues. En 2025, 76 % des livraisons de bois en provenance de la forêt privée furent destinées aux usines de sciage, 10 % aux usines de panneaux et autres utilisations, 12 % aux usines de pâtes et papiers ainsi que 3 % aux usines de biomasse.

30 000 emplois en jeu dans le secteur forestier : mythe ou réalité?

30 000 emplois en jeu dans le secteur forestier : mythe ou réalité?

En novembre 2025, le premier ministre Legault a brossé un portrait alarmant en évoquant la perte potentielle de 30 000 emplois dans le secteur forestier québécois à cause des droits de douane américains sur le bois d’œuvre. La moitié des travailleurs du secteur vivent-ils sur du temps emprunté en raison de la guerre commerciale?

Si c’est effectivement le cas, il s’agit d’un constat consternant puisque la foresterie demeure un pilier économique et social significatif pour plusieurs régions, voire essentiel pour de nombreuses communautés. Derrière les arbres, les abatteuses et les scieries, une réalité s’impose : les emplois forestiers évoluent, se transforment et se redéfinissent, portés par l’innovation, la résilience des travailleurs et les aléas économiques. Jusqu’à présent, le secteur est passé tant bien que mal à travers plusieurs crises successives qui ne l’ont pas laissé indemne. Cette dernière est-elle si apocalyptique que le premier ministre le prétend? Regardons dans le passé pour mieux nous situer.

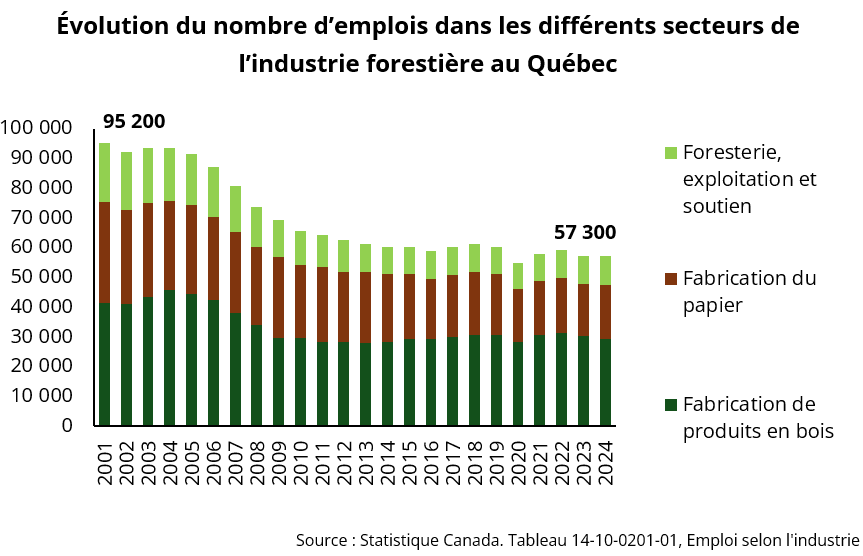
Chute drastique du nombre d’emplois en deux décennies

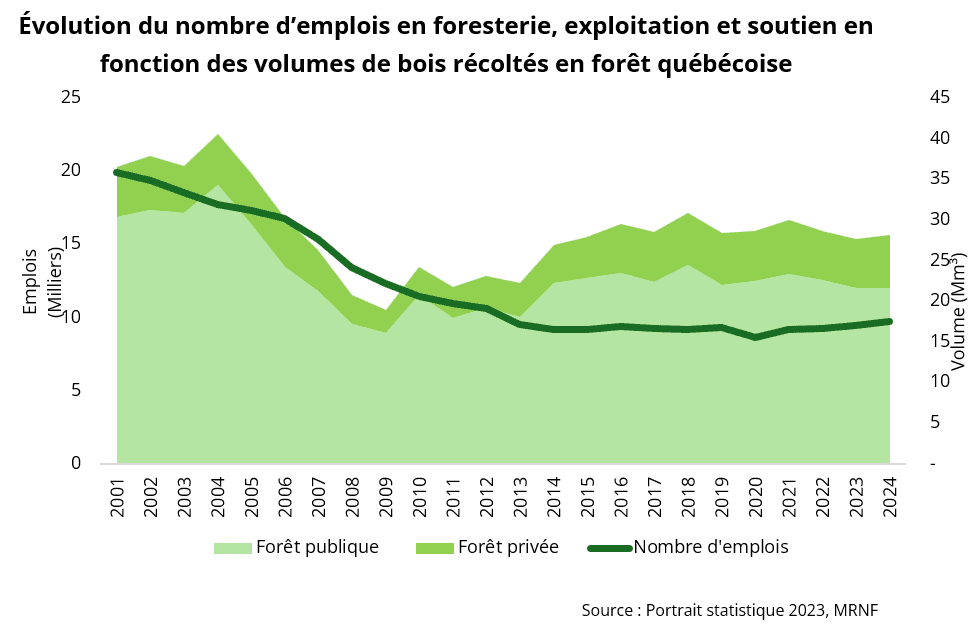
Depuis 2001, le secteur forestier québécois traverse une mutation structurelle profonde. En 2001, la filière comptait près de 95 200 emplois, répartis entre la fabrication de produits en bois (44 %), la production de papier (36 %) et les activités de foresterie (20 %). Cette base solide a progressivement été érodée par des facteurs économiques et technologiques, ainsi que par deux crises majeures qui ont accéléré la restructuration du secteur. En 2008, l’éclatement de la bulle immobilière a effacé un grand pan de la demande pour les matériaux de construction en bois, tandis qu’en 2020, la pandémie de Covid-19 a temporairement mis à l’arrêt la moitié de l’économie. Aujourd’hui, le nombre d’emplois dans la filière a diminué de 40 % pour atteindre 57 300 en 2024.

En 2024, la fabrication de produits en bois demeure le principal employeur (29 500), suivie par le secteur des pâtes et papiers (18 100) et celui de l’exploitation forestière et des activités de soutien (9 700). Depuis 2000, les pertes sont significatives : -51 % pour les activités de foresterie, -47 % pour les pâtes et papiers et -29 % pour la fabrication de bois, qui reste la filière la moins touchée malgré le perpétuel conflit du bois d’œuvre.

Après un sommet de 45 000 emplois en 2004, le secteur cyclique de la fabrication du bois a effacé 16 000 emplois de 2005 à 2009. L’éclatement de la bulle immobilière a frappé dur. Aujourd’hui, le nombre de travailleurs dans ce segment oscille entre 27 000 et 30 000 depuis 2010, grâce entre autres à la modernisation et à l’automatisation qui ont amélioré la productivité. De plus, un taux de change avantageux et un secteur immobilier plus propice ont certainement favorisé la demande pour ces produits forestiers et le maintien des emplois. Un scénario semblable à 2008 pourrait-il se reproduire considérant des droits sur le bois d’œuvre canadien totalisant 45 %? Ce n’est pas impossible, mais, malgré sa torpeur, le secteur immobilier ne semble pas aussi près d’éclater cette fois-ci.

À l’inverse, la fabrication du papier illustre la fragilité d’un marché en déclin structurel : de 33 000 emplois en 2001, il en comptait 18 100 en 2024, sous l’effet de la transition numérique et de la chute du papier journal. La chute de la demande pour ces produits a décimé le secteur alors que les fermetures d’usines se sont succédé année après année. En 2001, on comptait 63 usines, contre moins d’une vingtaine aujourd’hui. Les pertes d’emploi dans ce secteur ont été beaucoup plus constantes alors que, bon an mal an, environ 680 travailleurs ont été sacrifiés. La réorientation vers des produits en croissance (cartons, emballages et papiers hygiéniques) ou à valeur ajoutée (bioraffinage et autres papiers spécialisés) est pour l’instant insuffisante pour amorcer une transformation profonde du secteur et inverser cette lourde tendance.

Depuis 2001, le segment de la foresterie, de l’exploitation et du soutien a subi un recul majeur : on est passé de 19 900 emplois à environ 9 700 en 2024, soit une diminution de moitié. Parallèlement, l’approvisionnement en bois de l’industrie québécoise a chuté de 33 % entre 2001 et 2024. Cette baisse provient principalement du recul marqué de l’approvisionnement issu des forêts publiques (-37 %), alors que la diminution s’établit à 15 % en forêt privée.

L’industrie forestière face aux crises

Lors de la crise forestière de 2008, le nombre d’emplois a chuté de 22 % au cours des cinq années suivantes. En 2020, ce sont 9,4 % qui ont été effacés en l’espace d’un an, quoiqu’une reprise ait eu lieu l’année suivante (+ 6,0 %). Ces crises ont accéléré la restructuration du secteur forestier; chaque épisode a entraîné des fermetures d’usines et des pertes d’emplois, mais aussi des efforts d’adaptation.

Sur la base des évaluations historiques, il est possible d’émettre une hypothèse globale quant aux pertes d’emplois en période de crise. Le segment du bois d’œuvre, fortement cyclique, pourrait subir des diminutions allant de 5 000 à 17 000 postes lors d’épisodes plus sévères. À cela s’ajoute le déclin structurel du marché du papier qui entraîne pour sa part une réduction moyenne d’environ 500 emplois par année, indépendamment des cycles économiques. Enfin, l’exploitation forestière, étroitement liée à ces deux segments, subirait des impacts proportionnels à la baisse de la demande en bois rond et à la contraction des activités industrielles. Globalement, le poids démographique de ce secteur économique pourrait continuer de s’atténuer sans toutefois correspondre au cataclysme avancé par François Legault (-30 000).

À court terme, les producteurs forestiers doivent s’attendre à une baisse de la demande en bois rond, conséquence directe du ralentissement industriel et des fermetures d’usines dans les segments les plus vulnérables. Ces ajustements accentueront les disparités régionales, notamment dans les zones dépendantes du bois d’œuvre. Cependant, il est curieux de constater que jusqu’à présent la majorité des usines ayant cessé leurs activités s’approvisionnent principalement en bois des forêts publiques.

Pourtant, loin d’être un acteur périphérique, la forêt privée peut devenir un véritable levier de stabilisation pour l’ensemble de la filière. Afin d’atténuer les répercussions régionales des fermetures d’usines, plusieurs pistes d’action méritent d’être mises de l’avant. Diversifier les débouchés offerts aux propriétaires, soutenir l’essor de petites unités de transformation de proximité et renforcer les programmes de sylviculture contribueraient à maintenir une activité économique soutenue dans les territoires. Par ailleurs, miser sur une hausse de la possibilité forestière en forêt privée permettrait de valoriser des volumes disponibles à proximité des usines. Ces approvisionnements de courte distance offriraient un soutien stratégique aux industriels dont l’accès au bois en provenance des forêts publiques est fragilisé par divers enjeux — notamment la protection du caribou ou l’expansion des aires protégées. Une meilleure intégration de la forêt privée dans les stratégies industrielles avec des engagements d’approvisionnement à long terme, ainsi qu’un arrimage plus rigoureux entre disponibilité locale du bois et besoins régionaux contribuerait à bâtir une résilience collective plus robuste pour le secteur forestier.

Recul de 3,4 % de la production québécoise de bois d’œuvre après trois trimestres

Selon Statistique Canada, la production canadienne de bois d’œuvre a reculé de 3,9 % après neuf mois en 2025, pour atteindre 15,42 milliards de pieds mesure de planche (G PMP). La baisse s’est accentuée au troisième trimestre, avec un recul de 8,0 %.

Presque toutes les provinces ont enregistré une diminution, à l’exception du Nouveau-Brunswick, qui affiche une hausse de 1,4 %, après 9 mois. L’Alberta connaît une légère baisse (-0,1 %), tandis que les reculs sont plus marqués ailleurs, notamment en Colombie-Britannique (-7,1 %, le plus fort du pays) et en Ontario (-5,7 %). Les autres provinces accusent une baisse moyenne de 5,2 %.

Au Québec, la production a diminué de 3,4 % après neuf mois, soit environ 139 M PMP de moins. Cependant, une reprise s’est manifestée au troisième trimestre 2025, avec une hausse de 11 % par rapport au troisième trimestre 2024. Cette amélioration contraste avec la forte baisse observée après six mois (-8,8 %), ce qui réduit la perte cumulée sur neuf mois.

Ce rebond au troisième trimestre s’explique probablement par l’anticipation de la hausse des droits américains sur le bois d’œuvre canadien (relevés à 45 % en août 2025), les scieurs souhaitant produire et expédier du bois d’œuvre avant une hausse de taxes. Cette mesure pèse lourdement sur la compétitivité du secteur et laisse présager un ralentissement au quatrième trimestre susceptible de réduire la moyenne annuelle et d’accentuer la pression sur l’industrie.

Toujours au Québec après trois trimestres, les inventaires ont chuté de 15 %. Cette baisse s’est accentuée après le mois de mai, car en prévision de la hausse des tarifs américains, les usines ont choisi d’écouler rapidement leurs stocks plutôt que de conserver du bois d’œuvre. La fermeture de scieries n’est probablement pas encore reflétée dans le niveau d’inventaires actuel; celui-ci risque d’être encore plus bas dans les prochains semestres. Sur la même période, les livraisons ont également reculé de 8,5 %.

Les conséquences du conflit du bois d’œuvre sont préoccupantes : chaque semaine, de nouvelles fermetures sont annoncées. Au Québec, une vingtaine d’usines ont déjà déclaré des arrêts temporaires ou définitifs en 2025. Dans ce contexte, il est raisonnable de prévoir une détérioration supplémentaire d’ici la fin de l’année, à mesure que les effets des droits accrus se font sentir.

La demande pour les granules gagne du terrain

Alors que les marchés traditionnels du bois ralentissent sous l’effet des tensions géopolitiques et d’une demande en recul pour les matériaux de construction et les papiers d’impression, le marché des granules de bois se distingue par sa vigueur. Portée par une demande croissante, cette filière offre une solution concrète pour valoriser les sous-produits des scieries, comme en témoigne les plus récentes statistiques d’exportation canadiennes. Elle contribue à diversifier les débouchés et à stabiliser les revenus forestiers dans un contexte économique incertain.

Une dynamique exportatrice en pleine accélération

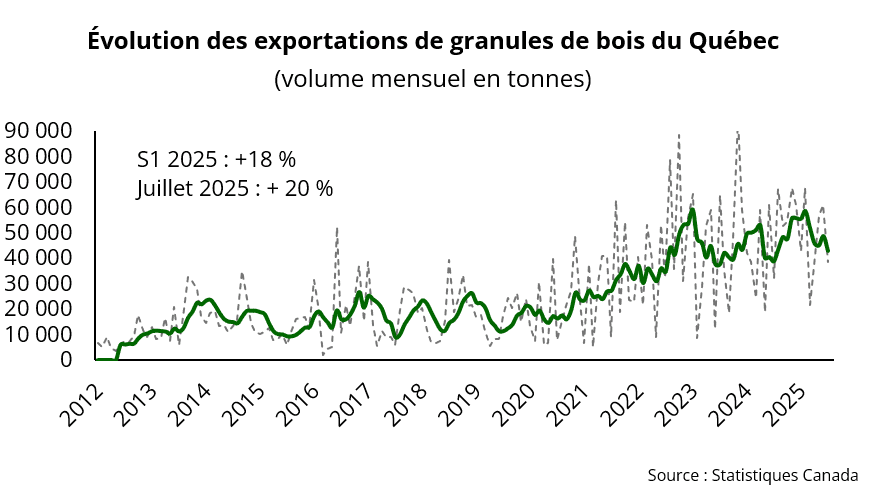
Les données récentes confirment cette dynamique : après six mois en 2025, les exportations québécoises de granules de bois ont augmenté de 18 %, atteignant 325 000 tonnes métriques anhydres (tma). À titre indicatif, elles se sont élevées à 579 000 tma en 2024 sur une année complète. Au rythme où vont les choses, les exportations pourraient atteindre 683 220 tma en 2025, une augmentation de 104 420 tma. Cette hausse équivaut à la capacité de production annuelle de l’usine Granulco à Sacré-Cœur.

En valeur, les exportations ont progressé de 33 % pour atteindre 80 M$ après 6 mois. Sur la même période le prix moyen à l’exportation des granules affiche une hausse de 11 %, pour atteindre 267 $/tonne, renforçant l’attractivité économique de cette filière.

Cette croissance s’accompagne d’une diversification notable des marchés : les expéditions vers l’Union européenne ont augmenté de 22 %, vers le Royaume-Uni de 14 %, et vers les États-Unis de 19 %. Ces hausses traduisent à la fois un intérêt croissant pour les bioénergies et une capacité d’adaptation des producteurs québécois aux exigences variées des marchés internationaux.

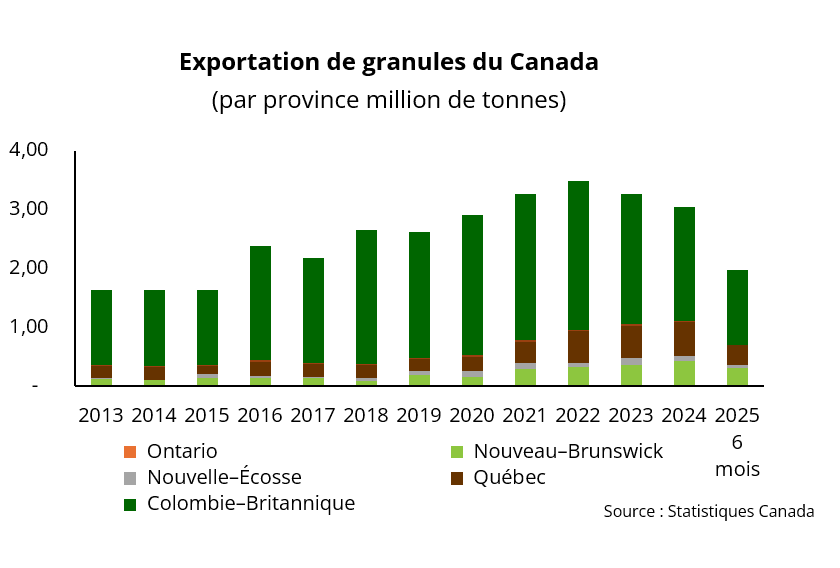
La production canadienne de granules de bois demeure largement orientée vers l’exportation, la demande domestique étant encore limitée à des usages résidentiels et commerciaux à petite échelle. Le Québec, dont la capacité de production a augmenté de 80 % depuis 2016 pour atteindre 1,165 Mtma par an, confirme sa montée en puissance. Au premier semestre de 2025, le Québec représente 17 % des exportations canadiennes de granules de bois, derrière la Colombie-Britannique (64 %), mais devant le Nouveau-Brunswick (16 %) et la Nouvelle-Écosse (3 %).

Plusieurs projets industriels québécois illustrent le dynamisme de la filière. À Saint-Félicien, Granules LG automatise ses procédés. À Cacouna, le Groupe Lebel développe une usine alimentée par de la biomasse résiduelle. À Saint-Michel-des-Saints, La Granaudière, reprise par Albioma, alimente les Caraïbes en granules certifiées.

Des investissements similaires émergent dans les provinces voisines. En Ontario, le gouvernement injecte 11,3 M$ pour soutenir des projets de valorisation de la biomasse forestière dans le nord-est de la province. Parmi les bénéficiaires, GreenFirst reçoit près de 3 M$ pour moderniser son usine de cogénération à Chapleau et à développer des granules torréfiés comme substitut au charbon.

Face à l’instabilité des marchés traditionnels, la filière des granules de bois s’impose comme un levier de diversification, d’innovation et de résilience pour l’économie forestière québécoise. Portée par une dynamique exportatrice robuste et des investissements industriels structurants, elle confirme son rôle stratégique dans la valorisation des sous-produits du sciage.

Nouveaux droits de douane américains sur le bois d’œuvre et les meubles en bois

L’administration américaine a annoncé, le lundi 29 septembre, l’imposition de nouveaux droits de douane sur les importations de bois d’œuvre, de bois de construction et de meubles en bois, en vertu de l’article 232 de la Loi sur l’expansion du commerce. Cette décision repose sur une justification liée à la sécurité nationale, une interprétation qui soulève des préoccupations dans le contexte d’un marché nord-américain historiquement intégré.

Les droits suivants entreront en vigueur le 14 octobre 2025 :

  • 10 % sur le bois d’œuvre et le bois de construction;
  • 25 % sur les meubles en bois.
 

Une majoration supplémentaire est prévue au 1er janvier 2026, avec des droits pouvant atteindre 30 % pour les meubles rembourrés et 50 % pour les armoires de cuisine et de salle de bains en provenance de pays non liés par un accord commercial avec les États-Unis.

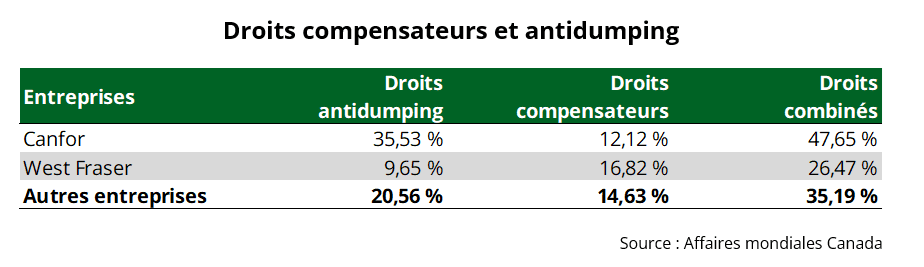
Le Canada, principal fournisseur de bois d’œuvre aux États-Unis, se retrouve une fois de plus en position de grande vulnérabilité. Les nouveaux droits de douane de 10 % annoncés par Washington viennent s’ajouter aux droits compensateurs (14,63 %) et antidumping (20,56 %), portant la charge tarifaire totale à 45,19 %. Ce niveau de taxation constitue un sommet historique et exerce une pression considérable sur le secteur forestier canadien. L’annonce survient alors que l’industrie est déjà fragilisée, comme en témoignent les nombreuses fermetures d’usines observées récemment.

Les droits de douane américains affaiblissent la compétitivité du bois d’œuvre canadien, poussant les acheteurs américains à privilégier le bois local. Bien que les États-Unis ne soient pas autosuffisants, les exportations canadiennes se poursuivent à des prix élevés, alors que le coût des tarifs est partagé entre les consommateurs et les industriels. Depuis 2017, les exportateurs québécois ont versé plus de 2 G$ en droits, alors que 38 % de la production est destinée au marché américain.

Les producteurs de bois en forêt privée sont des victimes collatérales du conflit qui vise avant tout la gestion des forêts publiques. Le bois de sciage résineux, pilier de leur mise en marché, voit sa valeur fragilisée par la baisse de revenus des scieries. Depuis 2017, la Fédération des producteurs forestiers du Québec réclame une exemption ciblée pour le bois d’œuvre produit à partir de bois rond issu de forêts privées dans une future entente à être négociée avec les États-Unis.

Recul généralisé de la production canadienne de bois d’œuvre résineux : le Québec en première ligne

La production nord-américaine de bois d’œuvre a baissé de 2,2 % au premier semestre de 2025 par rapport à l’année antérieure. Cette diminution est principalement due au fort déclin de la production canadienne ce premier semestre, alors qu’aux États-Unis la production est légèrement en hausse.

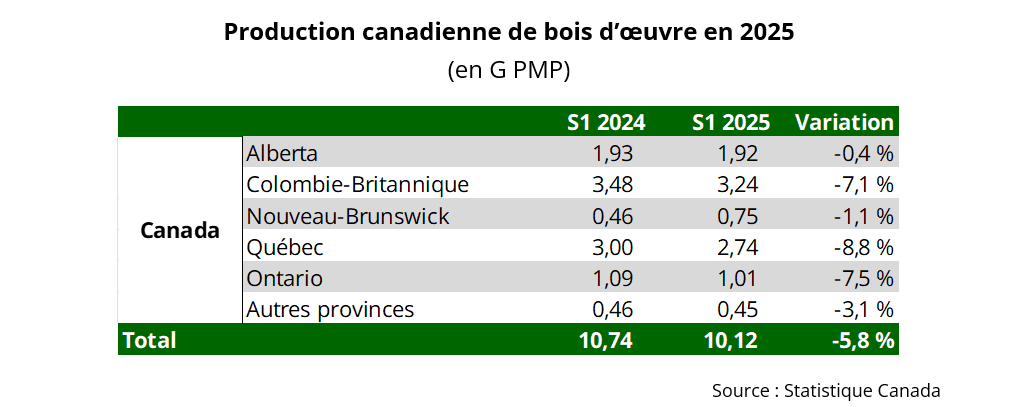
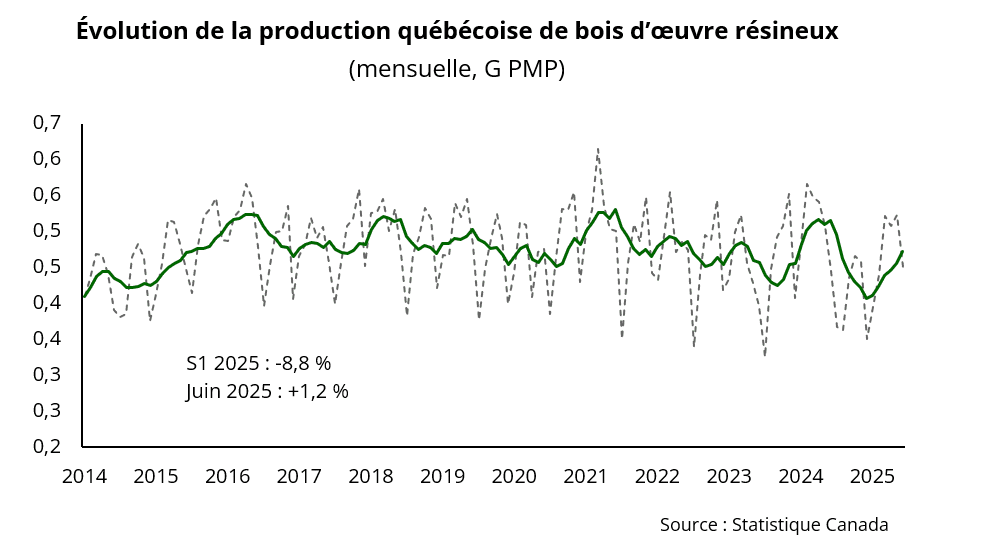
D’après Statistique Canada, la production canadienne de bois d’œuvre a fortement diminué (-5,8 %), pour totaliser 10,12 milliards de pieds mesure de planche (G PMP) après 6 mois en 2025. La production a chuté dans toutes les provinces canadiennes.

Une légère baisse a été observée en Alberta (-0,4 %), au Nouveau-Brunswick (-1,1 %) et dans les autres provinces (-3,1 %). Mais ailleurs le recul est majeur, notamment en Colombie-Britannique (-7,1 %) et en Ontario (-7,5 %). Au Québec, la chute observée est la plus importante avec une baisse de (-8,8 %), soit environ 265 MPMP, ce qui équivaut à la capacité de production annuelle d’une scierie de bonne envergure. Ce recul est exacerbé par le fait que le premier semestre 2024 avait été marqué par une performance robuste au Québec.

Notons aussi que les livraisons québécoises ont fortement baissé (-9,0 %), tout comme les inventaires (-17 %).

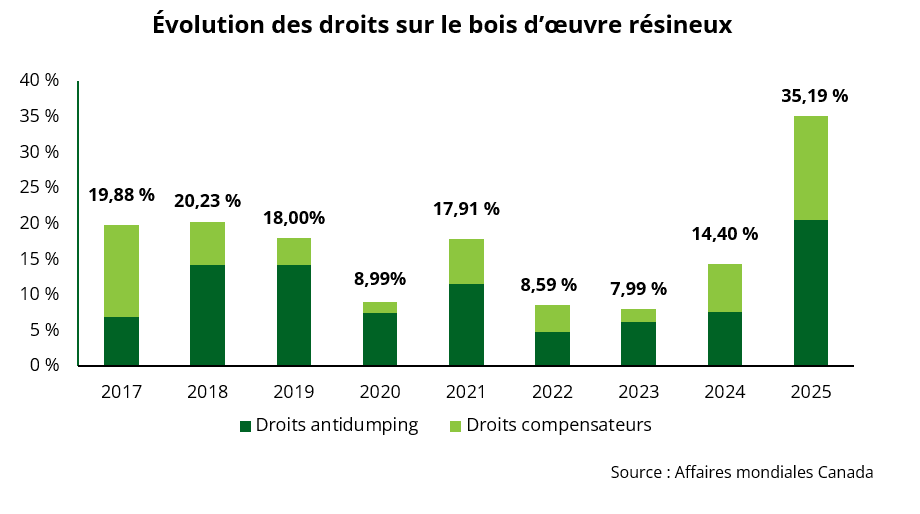
La détérioration récente de la production canadienne et québécoise s’explique en partie par l’anticipation d’une hausse brutale des droits américains sur le bois d’œuvre canadien. Cette hausse s’est concrétisée en août 2025, les droits passant de 14,54 % à 35,19 % en l’espace de deux semaines. Ce niveau tarifaire, inédit depuis le début du conflit commercial en 2016 et record depuis les années 1980, met à rude épreuve la résilience du secteur forestier. Le différend entre le Canada et les États-Unis continue de peser lourdement sur les perspectives du secteur, alors que près de 38 % de la production québécoise de bois d’œuvre résineux est destinée au marché américain.

Les conséquences sont immédiates et préoccupantes : après plusieurs annonces de fermetures et de ralentissements, une nouvelle vague frappe. L’usine Domtar de Maniwaki suspendra ses opérations dès le 10 octobre, la Scierie St-Michel, principal employeur de Saint-Michel-des-Saints, a annoncé l’arrêt de ses activités, tout comme Arbec Port-Cartier. Dans ce contexte, il est raisonnable de penser que la situation risque de continuer à se dégrader d’ici la fin de l’année, alors que les effets des droits américains plus élevés se font sentir.

Ces fermetures montrent la fragilité croissante des entreprises face à la pression commerciale, et rappellent l’urgence d’une action politique et économique pour soutenir les emplois, les communautés et la filière bois.

Washington durcit le ton : les droits compensateurs sur le bois canadien doublent

Le couperet est tombé à Washington. Le 8 août dernier – pour une deuxième fois en l’espace de quelques jours – le Département du Commerce des États-Unis annonçait une hausse de tarifs sur le bois d’œuvre canadien. Ainsi, les droits compensateurs pour la plupart des entreprises canadiennes passeront de 6,74 % à 14,63 %. Cette hausse donne suite à celle du 25 juillet, où les droits antidumping avaient augmenté de 7,66 % à 20,56 %, tel que discuté dans notre article du 5 août 2025.

Ainsi, en l’espace de deux semaines les droits sur le bois d’œuvre sont passés de 14,54 % à 35,19 %. Il s’agit du tarif le plus élevé depuis le début du conflit commercial en 2016, et d’un triste record depuis le début de ce différend au début des années 1980. Ce niveau de tarifs mettra à l’épreuve la résilience du secteur forestier canadien.

Cette double hausse n’a pas tardé à se répercuter sur les marchés. Au Canada, les indices de prix du bois d’œuvre ont enregistré une hausse d’environ 8 %, traduisant une réaction rapide des acheteurs américains face à la nouvelle structure tarifaire. Toutefois, cette augmentation demeure modérée en comparaison avec la hausse des tarifs, suggérant que les consommateurs n’ont pas absorbé l’intégralité de la hausse. Cette situation pourrait entraîner une fragilisation des marges pour les scieries canadiennes, déjà confrontées à une demande fragile en raison des mises en chantier décevantes. Il faut dire que les politiques économiques et commerciales du président Trump ne font rien pour rassurer les ménages.

En réponse, le gouvernement canadien a mis en place une stratégie ambitieuse pour transformer l’industrie du bois d’œuvre face aux mutations mondiales. Il prévoit 700 M$ en garanties de prêts pour soutenir les entreprises, 500 M$ pour diversifier les produits et les marchés, ainsi que des mesures favorisant l’usage de bois canadien dans les infrastructures publiques. Le gouvernement souhaite également élargir les exportations vers des marchés internationaux durables et investir 50 M$ pour former et accompagner les travailleurs affectés. Ces initiatives visent à renforcer la compétitivité, à moderniser l’industrie et à stimuler la croissance économique à long terme. Toutefois, ces mesures éludent la part de la filière qui s’occupe de l’approvisionnement en bois, dont les producteurs de bois œuvrant en forêt privée et leurs sous-traitants.

?>