




Taux, tarifs et diesel : triple pression sur le marché du bois
La reprise du marché du bois espérée pour 2026 ne s’est pas matérialisé. Trois pressions s’exercent plutôt simultanément sur l’industrie forestière : la remontée des taux hypothécaires, qui freine la construction résidentielle aux États-Unis ; des tarifs américains qui atteignent environ 45 % sur le bois d’œuvre résineux et affectent d’autres produits ; et une flambée du prix du diesel, qui fait grimper les coûts de récolte et de transport. Leur cumul fragilise la santé financière de l’ensemble du secteur, des industriels jusqu’aux producteurs de bois.
Une demande américaine qui plafonne en raison des taux
L’immobilier résidentiel est le principal moteur de la demande de matériaux de construction en bois, et sa croissance est aujourd’hui freinée par la hausse des taux hypothécaires. Pour un acheteur, ce taux à lui seul ne suffit pas à mesurer l’accessibilité à la propriété : c’est le coût total de l’achat, soit le taux combiné au prix de la maison, qui compte. Or, les deux ont passablement augmenté ces dernières années. D’après la National Association of Realtors (NAR), le prix médian d’une maison existante aux États-Unis atteignait 429 100 $ US en août 2026, en progression de 24 % depuis 2021. Du côté du crédit, la Réserve fédérale américaine a relevé son taux directeur de 0,25 point de pourcentage le 16 septembre dernier, une première depuis 2023, afin de contenir une inflation alimentée par les prix de l’énergie. Le taux hypothécaire fixe moyen sur 30 ans atteignait pour sa part 7,28 % le 1er octobre, selon Freddie Mac.
Ainsi, pour une maison au prix médian achetée avec une mise de fonds de 20 %, le versement hypothécaire mensuel a presque doublé en cinq ans, passant d’environ 1 160 $ US en 2021 à 2 350 $ US au taux du 1er octobre.
Coût d’achat d’une maison aux États-Unis : le versement mensuel double en cinq ans
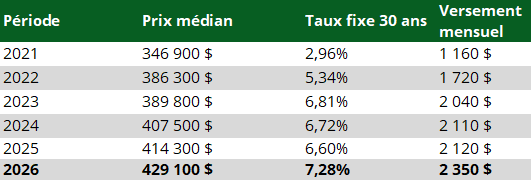
Sources : National Association of Realtors, Freddie Mac. Notes : Amortissement sur 30 ans, mise de fonds de 20 %, capital et intérêts seulement. De 2021 à 2025 : prix médian et taux moyens de l’année ; 2026 : prix médian d’août et taux du 1er octobre.
Mis en perspective depuis 2017, ce niveau de taux hypothécaire demeure élevé. Les taux, qui oscillaient autour de 4 % avant la pandémie, ont glissé sous 3 % en 2020 et en 2021, avant de remonter rapidement à partir de 2022 sous l’effet des pressions inflationnistes. Ils se rapprochent aujourd’hui du sommet d’octobre 2023, alors que la moyenne mensuelle avait atteint 7,6 %. Les mises en chantier, quant à elles, se maintiennent à environ 1,36 million d’unités en 2026. C’est davantage qu’avant la pandémie (environ 1,25 million de 2017 à 2019), mais 15 % de moins qu’en 2021 et légèrement sous la moyenne de 2017 à 2025. De plus, le recul de 2,7 % des permis de bâtir en août laisse présager une modération au cours des prochains mois. Bref, la hausse des taux hypothécaires agit comme un plafond de verre sur la construction du parc immobilier résidentiel.
Relation entre les mises en chantier aux États-Unis et taux hypothécaires
(rythme annuel en millions d’unitées à gauche, taux en pourcentage à droite)
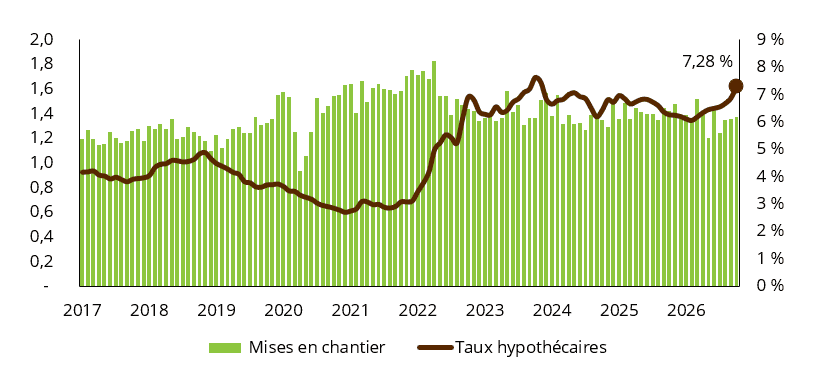
Sources : Freddie Mac, U.S. Census Bureau et FRED.
Rénovation : recul aux États-Unis, virage au Canada
Avec la construction neuve, la rénovation demeure l’un des deux principaux moteurs de la demande de matériaux de construction. Or, aux États-Unis, les dépenses privées en construction résidentielle, rénovation comprise, sont en baisse de 3,5 % après sept mois en 2026, selon les données du U.S. Census Bureau compilées par la Réserve fédérale de St. Louis (FRED).
La situation est différente au Canada, l’autre grand débouché du bois québécois. Selon Statistique Canada, l’investissement en construction résidentielle, rénovation comprise, atteignait 16,2 G$ en juillet 2026, contre 16,0 G$ un an plus tôt. La construction de maisons unifamiliales neuves, la plus consommatrice de bois, recule cependant de 7,3 % sur un an. La rénovation contribue vraisemblablement à cette stabilité. Desjardins observe en effet que la population adulte canadienne est passée d’environ 25 à près de 34 millions de personnes entre 2005 et 2025, alors que les ventes de propriétés ont légèrement reculé. Le vieillissement de la population, le prix élevé des propriétés et les coûts de transaction freinent les déménagements. Plutôt que de vendre, les propriétaires rénovent : selon la SCHL, 63 % des emprunteurs hypothécaires prévoient des rénovations d’ici cinq ans.
Ce virage pourrait soutenir en partie de la demande pour les matériaux de construction en bois au Canada. Nonobstant, de part et d’autre de la frontière la demande fléchit sans s’effondrer.
Des tarifs que les prix ne compensent pas
Le Québec est particulièrement exposé à ces mesures commerciales. Selon les données de Statistique Canada sur le commerce transfrontalier, 57 % de la production québécoise de bois d’œuvre résineux et 48 % de celle de panneaux agglomérés ont été exportées vers les États-Unis en 2025.
Depuis octobre 2025, la plupart des producteurs canadiens de bois d’œuvre résineux paient environ 45 % en droits et tarifs à la frontière américaine : 35,16 % en droits compensateurs et antidumping, auxquels s’ajoute un tarif de 10 % imposé en vertu de l’article 232. Malgré cela, le prix du bois d’œuvre progresse peu. En septembre, il était en hausse de 6,2 % sur un an, soit moins que les 10 points de pourcentage ajoutés par le tarif de l’article 232 au cours de la même période. Autrement dit, la dernière hausse de tarifs n’a été que partiellement refilée aux acheteurs américains : ce sont surtout les usines canadiennes et la filière en amont qui l’assument, à même leurs marges. Dans un marché où la demande plafonne, les scieries disposent de peu de latitude pour hausser leurs prix, ce qui contribue à expliquer la vague de fermetures observée au Québec et ailleurs au Canada. Seule lueur d’espoir au tableau, la décision finale du septième examen administratif (AR7), attendue en octobre, pourrait ramener les droits à 25,18 % et la charge totale à environ 35 %.
Droits sur le bois d’œuvre résineux exporté aux États-Unis
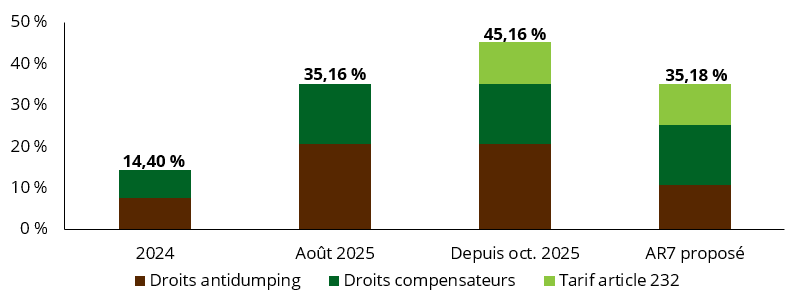
Sources : Département du Commerce des États-Unis, gouvernement de la Colombie-Britannique, Affaires mondiales Canada. Notes : Taux « tous les autres » ; AR7 : résultats post-préliminaires du 30 juin 2026.
Les panneaux sont désormais touchés eux aussi par des tarifs, mais pas tous. Depuis le 22 août, un tarif de 50 % s’applique en vertu de l’article 338 à la quasi-totalité des contreplaqués et des panneaux plaqués, aux placages résineux et à certains panneaux de fibres. L’OSB, plusieurs panneaux mélaminés, ainsi que les placages feuillus en sont toutefois exclus.
Si l’OSB échappe aux nouveaux tarifs, son marché traverse lui aussi une période difficile. Après avoir déjà fortement reculé en 2025, les prix de l’OSB devraient encore baisser de 9,2 % en moyenne en 2026, selon les prévisionnistes. Ils se situent ainsi parmi les plus bas des six dernières années. La surabondance de l’offre et la faiblesse de la demande poussent les fabricants à ralentir leur production, comme en témoignent les récents arrêts d’usines au Québec.
Le diesel : une hausse que les producteurs ne doivent pas absorber seuls
À ces pressions s’ajoute la flambée du diesel, alimentée par les tensions au Moyen-Orient. Selon la Régie de l’énergie du Québec, le prix moyen du diesel à la pompe est passé de 1,74 $/L en janvier à 2,88 $/L en septembre 2026, une hausse de 65 % qui le porte à son plus haut niveau depuis au moins 2016. Or, selon des entrepreneurs forestiers cités par Le Quotidien, chaque hausse de 10 ¢ le litre ajoute environ 1 $ par mètre cube au coût du bois livré à l’usine[1]. La hausse observée depuis janvier représente donc environ 11 $/m³, ce qui concorde avec l’estimation de Domtar pour ses coûts de récolte[2]. De plus, la taxe d’accise fédérale de 4 ¢ le litre, suspendue du 20 avril au 7 septembre, s’applique de nouveau depuis le 8 septembre. Son effet demeure modeste, soit environ 0,40 $/m³, mais il s’ajoute à une facture déjà lourde.
[1] [2] Source : Guillaume Roy, « Forêt : le coût du diesel éclipse les tarifs », Le Quotidien et Opérations forestières, 1er octobre 2026
Prix du carburant au Québec
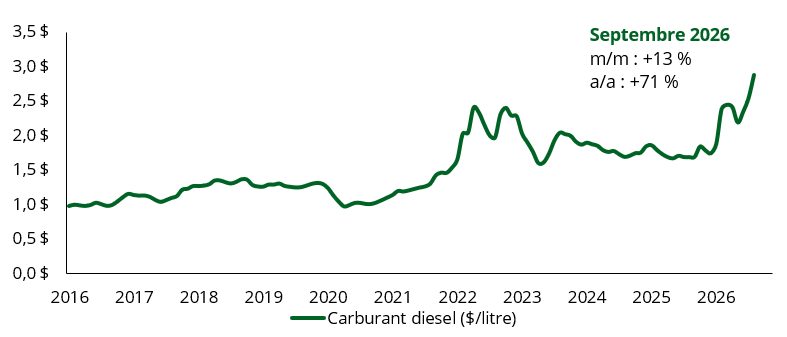
Sources : Régie de l’énergie du Québec
En forêt privée, ces coûts sont assumés par les producteurs et leurs entrepreneurs. Certaines usines compensent néanmoins la hausse grâce à des clauses de supplément pour carburant prévues dans les contrats, principalement pour le transport du bois à pâte, et parfois aussi pour les coûts de récolte. Ce mécanisme n’a rien d’exceptionnel : le ministère des Transports ajuste chaque mois ses tarifs de camionnage en vrac selon le prix du carburant, qui représente près du tiers du coût de revient. Ailleurs, la hausse réduit directement le revenu net des producteurs, puisque les prix du bois sont souvent fixés pour une période donnée.
Production en recul et effets pour la forêt privée
D’après Statistique Canada, la production canadienne de bois d’œuvre résineux a reculé de 7,1 % au cours des six premiers mois de 2026 par rapport à la même période en 2025. Le Québec est encore plus durement touché, avec une baisse de 8,3 %. Dans la province, les arrêts de production se multiplient. Depuis l’automne 2024, plus d’une dizaine de scieries de résineux ont annoncé une fermeture temporaire ou définitive. Plusieurs ont fermé leurs portes pour de bon, dont la scierie des Outardes de Domtar, à Baie-Comeau, et la scierie de Béarn des Chantiers Chibougamau, en Abitibi-Témiscamingue, en juillet dernier. Quelques usines ont repris leurs activités, en tout ou en partie, mais d’autres demeurent fermées pour une durée indéterminée. L’Est du Québec, l’Abitibi-Témiscamingue et le Saguenay–Lac-Saint-Jean sont les régions les plus touchées.
Du côté des panneaux, la production canadienne de panneaux à lamelles orientées (OSB) a stagné au premier semestre de 2026, avec une hausse de 0,4 %. En revanche, les exportations canadiennes d’OSB ont reculé de 13 % au cours de la même période, et celles du Québec, de 4,1 %. Même plus modeste, ce recul pèse lourd, puisqu’on estime qu’environ 60 % de la production québécoise d’OSB est exportée, presque exclusivement vers les États-Unis. L’OSB est ainsi encore plus dépendant du marché américain que l’ensemble des panneaux agglomérés.
Le secteur de l’OSB n’est pas épargné par les fermetures. À l’arrêt depuis décembre 2025, l’usine d’Arbec à Amos a fermé définitivement en mai, entraînant la perte d’une centaine d’emplois. À la mi-octobre, Louisiana-Pacific a interrompu pour environ deux mois la production de son usine de Bois-Franc, près de Maniwaki, et réduit ses achats de bois. Arbec fermera également son usine de Shawinigan pour au moins six mois à compter du 28 décembre, en invoquant la hausse du prix du pétrole et la faiblesse des prix de l’OSB.
Ces fermetures se répercutent jusqu’en forêt privée : après six mois, les volumes mis en marché par les producteurs sont en baisse de 10 % par rapport à la même période en 2025. Si la crise se prolonge, une baisse supplémentaire de la demande et des prix est à prévoir, de même qu’un risque d’essoufflement chez les entrepreneurs forestiers, ce qui compliquerait une éventuelle reprise.
Une reprise reportée
La reprise espérée semble désormais remise à plus tard et pourrait se faire attendre encore plusieurs trimestres. Quatre variables seront à surveiller : l’évolution des taux hypothécaires américains, le prix du diesel, la décision finale du septième examen administratif sur les droits américains et les négociations commerciales entre le Canada et les États-Unis. Notons que la hausse des taux et celle du diesel ont une origine commune, soit une inflation alimentée par les prix de l’énergie. Un repli du pétrole soulagerait donc à la fois les coûts de production et le crédit hypothécaire. Pour les producteurs de bois de la forêt privée, l’enjeu à court terme demeure de ne pas absorber seuls la hausse des coûts.